Рассрочка на технику в Кыргызстане: что важно знать перед покупкой

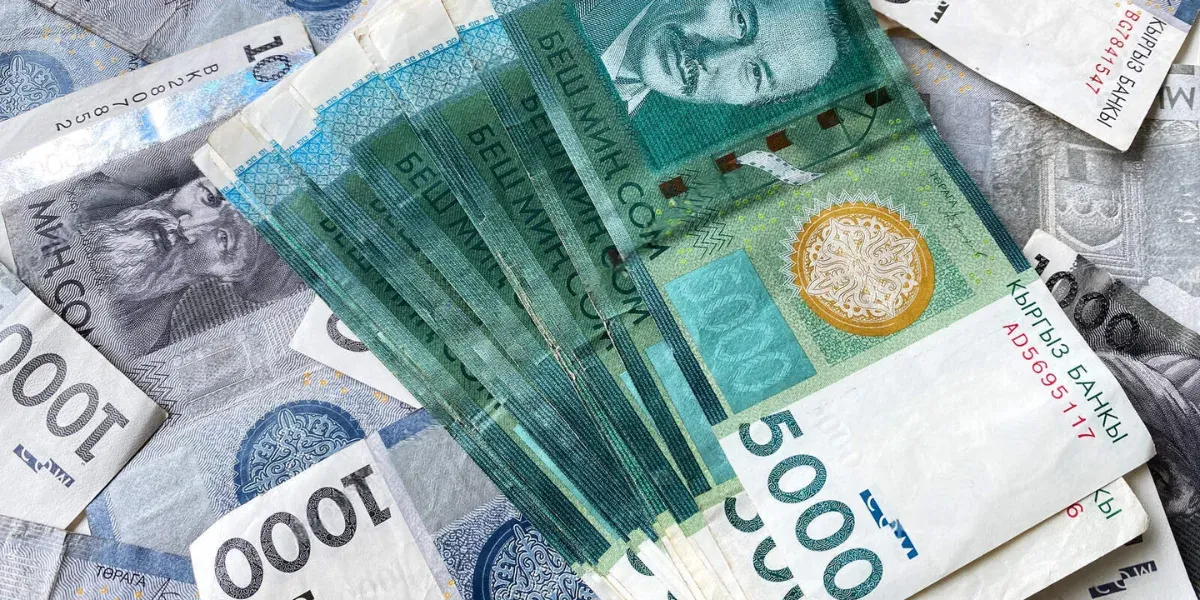
Еще несколько лет назад покупка дорогой бытовой техники в рассрочку для многих кыргызстанцев была вынужденным решением. Сегодня это привычный способ оплаты: смартфон, холодильник, телевизор или стиральную машину можно забрать из магазина сразу, а платить за них постепенно. Действительно ли рассрочка под 0% обходится без переплат?
Банки подстраиваются под спрос. Рассрочку все чаще оформляют прямо в мобильном приложении, а доступные лимиты позволяют покупать товары стоимостью в десятки и сотни тысяч сомов. За покупателя конкурируют предложениями под 0%, без первоначального взноса и, как заявляют сами банки, без переплат.
Масштаб потребительского кредитования показывает статистика Нацстаткома. На 1 июля 2026 года совокупный кредитный портфель банков и небанковских финансово-кредитных организаций Кыргызстана достиг 677.4 млрд сомов. На потребительские нужды граждан приходилось 36% портфеля, или около 244 млрд сомов. Для сравнения, доля кредитов на торговлю составляла 22%, на ипотеку — около 12%, на сельское хозяйство — 10%.
Это остаток задолженности по всем соответствующим кредитам, а не сумма покупок техники в рассрочку. Тем не менее цифры показывают, насколько значимое место потребительские займы занимают на финансовом рынке страны.
Рассрочка становится отдельным банковским продуктом
Банки предлагают рассрочку через мобильные приложения, специальные карты и партнерские магазины. Economist.kg изучил условия девяти банков, у которых можно оформить покупку бытовой техники и электроники с оплатой частями.
- O!Bank предлагает рассрочку на O!Market на электронику, бытовую технику, гаджеты и другие товары на сумму от 3 тысяч до 300 тысяч сомов сроком от 3 до 12 месяцев. Банк заявляет отсутствие процентов, первоначального взноса и переплаты. Покупку оформляют через приложение «Мой О!».
- MBANK предлагает M+ — возобновляемую кредитную линию для покупок у партнеров банка. Лимит составляет до 100 тысяч сомов, срок рассрочки — от 3 до 12 месяцев, ставка — 0%. После погашения задолженности доступный лимит восстанавливается. Банк отдельно подчеркивает, что цена товара при покупке через M+ не должна отличаться от цены при оплате наличными.
- «Банк Компаньон» предлагает рассрочку до 200 тысяч сомов на 3, 6, 9, 12 или 18 месяцев. Номинальная ставка составляет 0%. В перечне доступных товаров — бытовая техника, мобильные телефоны, мебель и другая электроника. Приобретаемый товар выступает залогом.
- Optima Bank предлагает «ТЕЗ рассрочку»: до 300 тысяч сомов при офлайн-оформлении и до 200 тысяч сомов онлайн. Срок — до 12 месяцев, ставка — 0%, погашение равными частями. Среди партнеров банка есть магазины техники и электроники, в том числе «Техномир», MyPhone и GameStore.
- «АБанк» предлагает ZERO-рассрочку с лимитом до 200 тысяч сомов и сроком оплаты покупки до 12 месяцев. Банк заявляет отсутствие процентов, комиссий и первоначального взноса. Рассрочка действует в партнерских магазинах, включая точки продажи электроники и бытовой техники.
- «Дос-Кредобанк» предлагает рассрочку в партнерских магазинах техники на сумму до 250 тысяч сомов. Срок зависит от магазина: например, в «Моей технике» доступны 3, 6, 9 и 12 месяцев. При оформлении предусмотрена комиссия 300 сомов. Банк также указывает среди необходимых документов паспорт и подтверждение дохода.
- BAKAI предлагает карту рассрочки «Тумар» с лимитом до 200 тысяч сомов. Покупки у партнеров банка можно оплачивать равными частями в течение до 12 месяцев без процентов при соблюдении графика платежей. Картой можно рассчитываться в магазинах бытовой техники и электроники, в том числе по QR-коду. Конкретный срок рассрочки зависит от условий торговой точки.
- «Банк Азии» предлагает продукт «Товар в рассрочку» на сумму от 3 тысяч до 150 тысяч сомов сроком от 2 до 12 месяцев. Номинальная и эффективная процентные ставки составляют 0%. Рассрочку оформляют при покупке у партнеров банка, а приобретаемый товар выступает залогом. Для получения займа необходимо подтвердить доход.
- «Кыргызкоммерцбанк» предлагает рассрочку на приобретение товаров на сумму до 250 тысяч сомов сроком от 3 до 24 месяцев. Заявленная процентная ставка — 0%. Это один из наиболее продолжительных сроков рассрочки среди рассмотренных предложений.
Условия отдельных покупок могут отличаться от общих условий банковского продукта: значение имеют магазин-партнер, стоимость товара, одобренный лимит и выбранный срок. Перед оформлением необходимо проверить график платежей, комиссии и полную сумму к погашению.
Почему банкам выгодно давать рассрочку под 0%
Банки продвигают рассрочку как способ купить товар без процентов и переплаты. Однако за таким способом оплаты нередко стоит кредитная линия: покупатель получает товар сейчас и обязуется погасить его стоимость по графику.
Если клиент не платит проценты, на чем зарабатывают банк и магазин?
Рассрочка позволяет банку привлекать клиентов и получать доход не только от процентов.
Банк приобретает активного пользователя приложения, увеличивает оборот платежей и продаж через партнеров. В зависимости от условий сотрудничества банк также может получать вознаграждение от магазина за привлечение покупателя или обслуживание рассрочки.
Кроме того, человек, который оформил рассрочку на телефон или холодильник, становится потенциальным клиентом и для других банковских продуктов: карт, переводов, депозитов и страхования.
Поэтому «0% для покупателя» не обязательно означает отсутствие дохода для банка. Часть дохода от сделки может поступать от торгового партнера. При этом конкретная схема расчетов зависит от договора между банком и магазином.
Почему магазину выгодно продавать в рассрочку
Для магазина рассрочка — способ продать более дорогой товар покупателю, который не готов сразу заплатить всю сумму.
Человек, у которого есть 30 тысяч сомов, может не решиться купить смартфон за 70 тысяч. Но если ему предлагают платить примерно по 5.8 тысячи сомов в месяц в течение года, покупка выглядит доступнее.
Именно поэтому рассрочка становится частью торговли: банк предоставляет способ оплаты, магазин получает покупателя, а клиент — товар сразу.
Но у этой модели есть обратная сторона. Чем легче оформить рассрочку, тем проще купить вещь, которую при необходимости заплатить полную стоимость человек, возможно, вообще не стал бы покупать.
Потребительское кредитование растет не только за счет банков
Масштаб спроса на заемные деньги виден и по статистике микрокредитных организаций.
Согласно данным Нацстаткома, в I квартале 2026 года они выдали кредитов на сумму более 23 млрд сомов. Число получателей составило около 807 тысяч человек. По сравнению с аналогичным периодом 2025 года объем выданных микрокредитов вырос на 23%, а число получателей — более чем в два раза. В ведомстве связывают рост числа получателей с развитием краткосрочного онлайн-кредитования.
При этом 63% суммы выданных микрокредитов пришлось на потребительские нужды.
Эти данные показывают общий масштаб потребительского заимствования, но не позволяют определить, сколько денег кыргызстанцы потратили именно на технику в рассрочку. В статистику потребительских кредитов входят разные личные и семейные расходы, а не только покупки смартфонов, холодильников и телевизоров.
Где начинается переплата
Представим покупателя, которому нужен холодильник за 60 тысяч сомов. Если магазин и банк действительно предлагают рассрочку без процентов, комиссий и увеличения цены товара, покупатель заплатит те же 60 тысяч сомов. При сроке 12 месяцев ежемесячный платеж составит 5 тысяч сомов.
В таком случае рассрочка позволяет получить нужную технику, не отдавая сразу всю сумму из семейного бюджета.
Но если тот же холодильник при оплате в рассрочку стоит 68–70 тысяч сомов, ситуация меняется. Покупатель платит не только за товар, но и за возможность получить его сразу.
Главный показатель — не надпись «0%», а итоговая стоимость покупки.
Это касается и других товаров. Если смартфон в одном магазине стоит 55 тысяч сомов при оплате сразу, а в другом — 62 тысячи сомов при оформлении в рассрочку «без переплаты», сравнивать нужно не только процентную ставку, но и конечную цену.
В Кыргызстане действует Закон «О потребительском кредите». Согласно статье 8, при предоставлении потребительского кредита в форме беспроцентной рассрочки стоимость товара не может превышать цену при полной единовременной оплате.
Закон также относит к полной стоимости потребительского кредита расходы заемщика, связанные с получением и обслуживанием займа, включая предусмотренные договором комиссии и другие обязательные платежи.
Поэтому перед покупкой важно проверить цену товара при оплате сразу, все обязательные платежи и общую сумму, которую придется вернуть банку.
Несколько рассрочек одновременно: удобство превращается в нагрузку
Даже если каждая покупка оформлена без процентов и комиссий, несколько рассрочек могут создать серьезную нагрузку на семейный бюджет.
Одна рассрочка на холодильник может почти не ощущаться. Затем к ней добавляются платежи за телефон, телевизор, ноутбук или мебель. Каждый из них по отдельности кажется небольшим, но вместе они занимают значительную часть дохода.
Например, человек ежемесячно платит 5 тысяч сомов за телефон, 4 тысячи за телевизор, 5 тысяч за холодильник и 6 тысяч за ноутбук. Суммарно — 20 тысяч сомов каждый месяц.
При этом покупатель может считать, что у него нет кредитов с процентами. Но для семейного бюджета это не имеет принципиального значения: 20 тысяч сомов ежемесячно все равно уходят на погашение ранее сделанных покупок.
Именно здесь рассрочка может превратиться из удобного способа оплаты в постоянное расходование будущих доходов. Новая покупка добавляет еще один обязательный платеж, даже если по предыдущим долгам проценты не начисляют.
Если доход снизится или возникнут непредвиденные расходы, платить по всем графикам придется одновременно. А просрочка может повлечь последствия, предусмотренные договором с банком.
Так покупать в рассрочку или копить?
Однозначного ответа нет. Если необходимая техника нужна сейчас, рассрочка не увеличивает ее стоимость, а ежемесячный платеж укладывается в бюджет, покупка частями может быть удобнее, чем оплата всей суммы сразу.
Иная ситуация — когда рассрочку оформляют лишь потому, что денег на покупку нет вообще, а в бюджете уже есть другие обязательные платежи. Тогда важно оценить не только сумму очередного взноса, но и то, какая часть дохода останется после погашения всех долгов и оплаты повседневных расходов.
Рассрочка меняет сам подход к покупке. Вместо вопроса «Могу ли я позволить себе холодильник за 60 тысяч сомов?» человек все чаще спрашивает: «Могу ли я платить за него 5 тысяч сомов в месяц?».
В первом случае человек оценивает стоимость товара относительно имеющихся денег. Во втором — относительно будущего дохода.
Рассрочка делает технику доступнее, но не делает ее бесплатной. Прежде чем оформить очередную покупку под 0%, стоит сложить все действующие ежемесячные платежи, проверить итоговую цену товара и понять, сколько денег останется на жизнь.
Когда кредит выгоднее накоплений: как не прогадать с крупными покупками
Инфляционные процессы и геополитическая нестабильность меняют привычные модели потребления в КР: иногда кредиты оказываются выгоднее накоплений.
 Светлана Бегунова