Бедным быть дороже: как нехватка денег увеличивает расходы семей в Кыргызстане

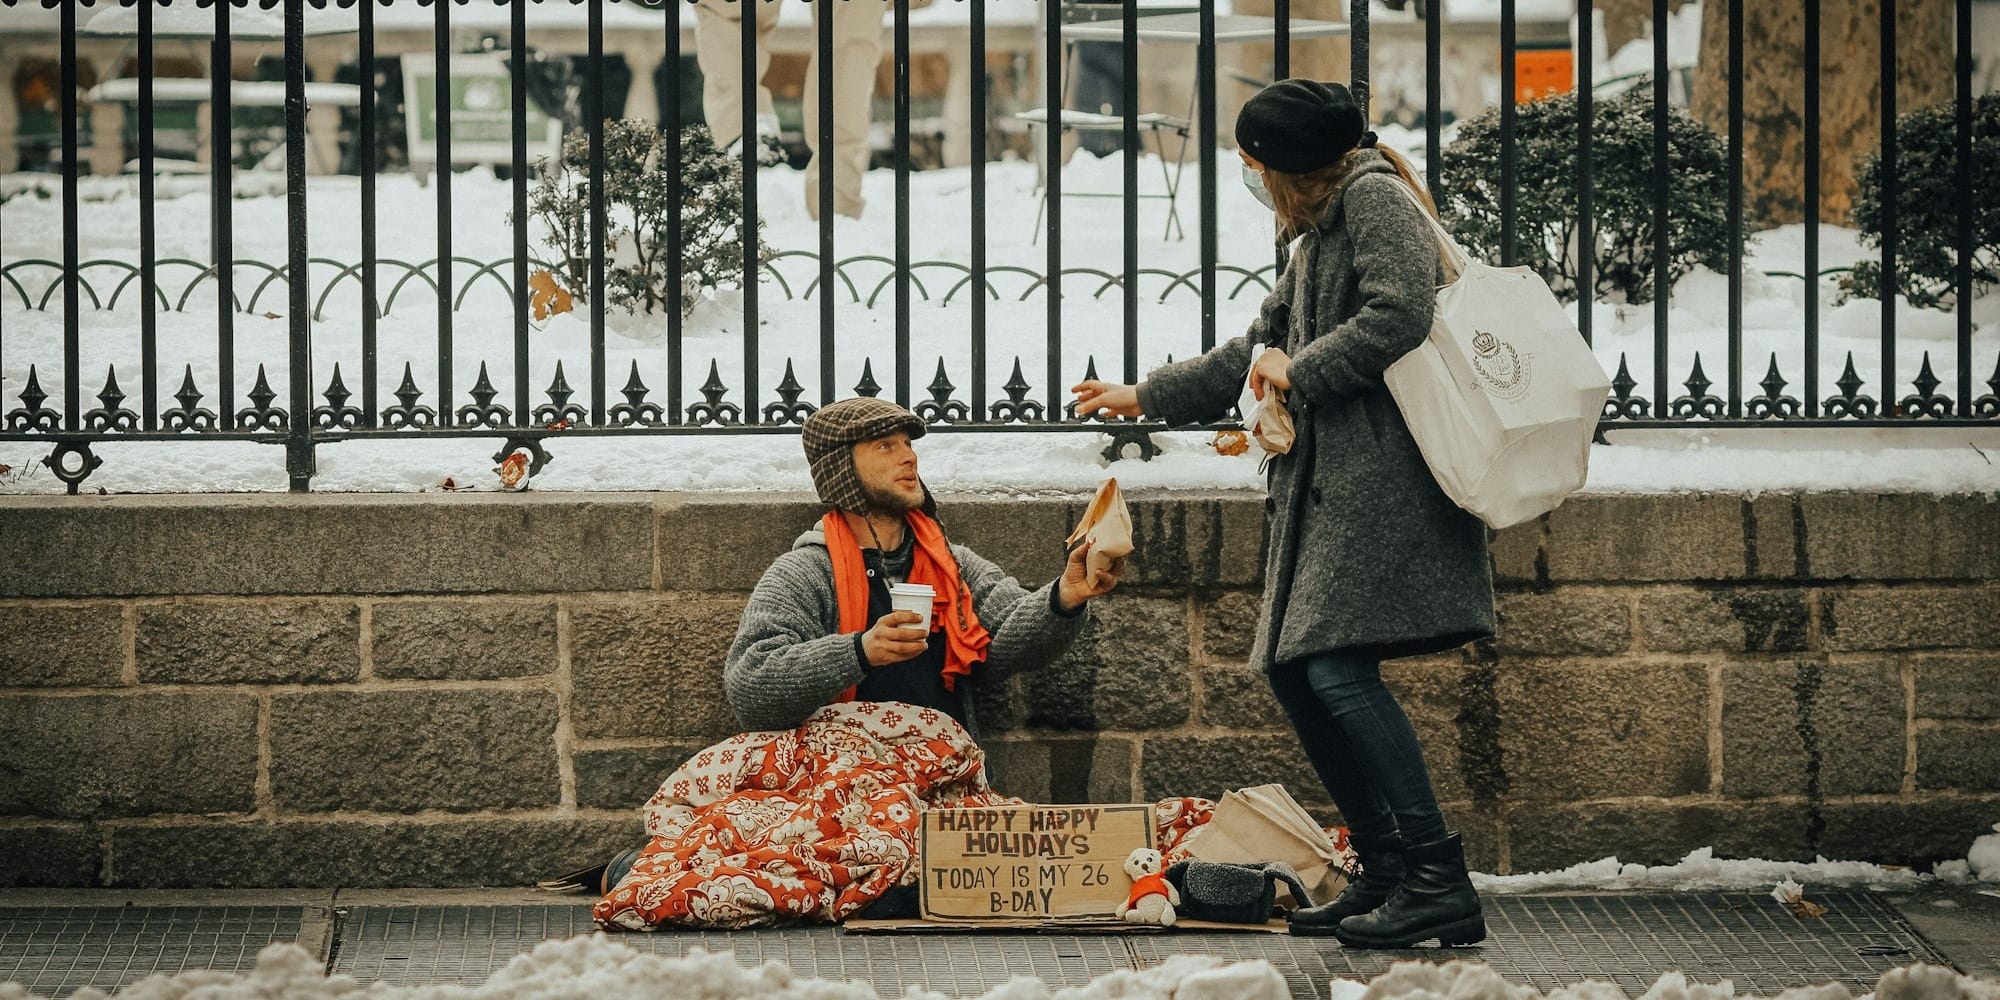
Бедность может заставлять человека платить больше за те же товары и услуги, которые обеспеченные покупатели приобретают дешевле. Семья с ограниченным бюджетом не всегда может купить большую упаковку со скидкой, оплатить услугу заранее или получить кредит в банке на выгодных условиях. В результате нехватка денег сегодня оборачивается дополнительными расходами завтра.
В экономике это явление называют poverty premium — надбавкой за бедность. Термин описывает ситуацию, когда малообеспеченные семьи переплачивают за базовые потребности из-за ограниченного доступа к скидкам, выгодным тарифам, финансовым услугам и другим способам экономии.
Согласно исследованию, подготовленному в 2026 году Университетом Бристоля совместно с организацией Fair By Design, 95% британских домохозяйств, живущих в бедности, сталкиваются с такими дополнительными расходами. Средняя надбавка оценивается в £380 в год.
Исследователи рассматривали затраты на товары первой необходимости, коммунальные услуги и финансовые продукты. Подобные механизмы изучают и в других странах: например, исследования американского рынка показывают, как размер упаковки и возможность покупать товары оптом влияют на расходы семей.
Где возникает надбавка за бедность
Один из наиболее наглядных примеров — покупка продуктов и бытовой химии.
Рассмотрим условный расчет: упаковка стирального порошка весом 1 кг стоит 180 сомов, а упаковка весом 100 г — 22 сома. Покупателю, который приобретает маленькие упаковки, за 1 кг порошка придется заплатить 220 сомов. Тот, кто может сразу потратить 180 сомов на большую упаковку, сэкономит 40 сомов.
Разница возникает не из-за качества товара, а из-за формата покупки. У семьи с ограниченным бюджетом может не оказаться нужной суммы именно в тот момент, когда большая упаковка позволила бы сэкономить.
В работе Less is More Expensive: Bulk Buying and Cognitive Costs (2023) исследователи также рассматривают связь между ограничениями покупателей и выгодой от крупных покупок.
Еще один фактор — доступность магазинов и выбор товаров.
Согласно мониторингу Госантимонополии на 26 октября 2026 года, килограмм муки местного производства стоил в среднем 45 сомов в Бишкеке и 32.5 сома в Токмоке. Для импортной муки разница была заметнее: 67.5 сома в Бишкеке против 40.5 сома в Манасе.
Разница цен между городами сама по себе не доказывает наличие надбавки за бедность. Но когда у семьи нет возможности добраться до магазина с более выгодными ценами, ограниченный выбор может увеличивать ее расходы.
Сколько стоят продукты и топливо в городах Кыргызстана — мониторинг на 26 октября
Говядина, баранина, масло, картофель, бензин и уголь: Госантимонополия опубликовала свежие средние цены и данные по городам Кыргызстана.
 Светлана Бегунова
На расходы влияет и доступ к льготным тарифам на электроэнергию.
По данным Минсоцтруда на 1 сентября 2025 года, льготой пользовались 49 510 из 53 680 семей, получавших пособие «үй-бүлөгө көмөк». Остальные 4 170 семей не воспользовались ею. Среди причин ведомство называло проживание в арендованном жилье без индивидуального лицевого счета, отсутствие документов на недвижимость и отсутствие подключения к электросети.
По действующей тарифной сетке в 2026 году обычный бытовой тариф составляет 1.64 сома за 1 кВт·ч при потреблении до 700 кВт·ч в месяц, тогда как для семей, соответствующих условиям социальной льготы, — 0.50 сома.
При потреблении 300 кВт·ч разница в платежах составляет 342 сома в месяц, а при 700 кВт·ч — 798 сомов. Если потребление ежемесячно остается на таком уровне, за год разница достигает 4 104 и 9 576 сомов соответственно.
Чтобы получить экономию, недостаточно соответствовать условиям программы: нужно иметь возможность оформить льготу. Если семья живет в арендованном жилье, а лицевой счет оформлен на собственника, более низкий тариф может оказаться недоступен.
Самый дорогой вариант — кредит, когда деньги нужны срочно
Особенно ощутимой надбавка за бедность может оказаться при необходимости срочно занять крупную сумму.
Например, семье могут потребоваться 200 тысяч сомов на лечение, ремонт жилья или другую неотложную трату. Если собственных накоплений нет, а занять у родственников или друзей не выйдет, приходится обращаться за кредитом.
По данным Национального банка, средневзвешенная ставка по потребительским кредитам коммерческих банков в августе 2026 года составляла 19.13% годовых. Для потребительских кредитов микрофинансовых организаций во втором квартале 2026 года показатель достигал 29.64%.
Разница — 10.51 процентного пункта. Показатели относятся к разным отчетным периодам, поэтому это ориентировочное сравнение условий на двух сегментах кредитного рынка.
Условия конкретных организаций позволяют оценить разницу в платежах.
Сравним стоимость займа на 200 тысяч сомов сроком на 12 месяцев. Расчет выполнен по номинальным ставкам с равными ежемесячными (аннуитетными) платежами.
Показатель
Банковский кредит
Микрокредит
Сумма займа
200 000 сомов
200 000 сомов
Номинальная ставка
19.99%
29.2%
Ежемесячный платеж
около 18 526 сомов
около 19 419 сомов
Сумма выплат за год
222 311 сомов
233 026 сомов
Комиссия
0 сомов
2 000 сомов
Общие расходы
222 311 сомов
235 026 сомов
Переплата
22 311 сомов
35 026 сомов
При таких условиях микрокредит обойдется заемщику примерно на 12 715 сомов дороже за год. Ежемесячный платеж окажется примерно на 893 сома выше. Комиссия увеличивает общую сумму расходов еще на 2 тысячи сомов.
Для семьи с достаточным доходом разница в 12.7 тысячи сомов может оказаться управляемой статьей расходов. Для домохозяйства, которое тратит почти весь доход на продукты, жилье и коммунальные услуги, это существенная сумма. Она могла бы покрыть часть расходов на питание или электроэнергию.
Экономический механизм состоит в том, что более дешевый кредит доступен не каждому заемщику на одинаковых условиях. Доход, кредитная история, наличие поручителя и требования к подтверждению платежеспособности влияют на выбор финансового продукта. Когда деньги нужны срочно, у человека остается меньше времени на поиск предложения с более низкой ставкой, а отказ в банке может подтолкнуть его к более дорогому займу.
🧭
Надбавка за бедность проявляется не в одной переплате, а в совокупности таких ситуаций. Нехватка денег ограничивает возможность покупать товары большими упаковками, затрудняет доступ к тарифным льготам и может увеличивать стоимость заемных средств.
Дополнительные расходы, в свою очередь, сокращают возможности семьи накопить финансовый резерв и избежать новых дорогих покупок или кредитов.
Дополнительные расходы, в свою очередь, сокращают возможности семьи накопить финансовый резерв и избежать новых дорогих покупок или кредитов.
Следите за главными экономическими новостями Кыргызстана — подписывайтесь на каналы Economist.kg в Telegram и WhatsApp. Мы также есть в Facebook, Instagram, Threads и Х. Присоединяйтесь — и всегда будьте в курсе самого важного!
Богатые богатеют, бедные беднеют: как работает «эффект Матфея» в Кыргызстане
Неравенство и бедность — одни из главных болевых точек для развивающихся экономик. И Кыргызстан не является исключением. Существует множество концепций, которые описывают проблемы социально-экономического развития общества. Одна из них — эффект Матфея. Его принцип таков: ресурсы, успех и преимущества накапливаются у тех, кто ими уже владеет. Пока обеспеченные приумножают капитал, уязвимые
 Александр Канунников
Почему победитель забирает почти все: экономика суперзвезд в Кыргызстане
Почему лидеры рынка получают непропорционально много? Теория суперзвезд объясняет успех крупных компаний, цифровых платформ и артистов.
 Александр Канунников