В ЖК заявили о риске дублирования функций Счетной палаты и Службы внутреннего аудита Минфина

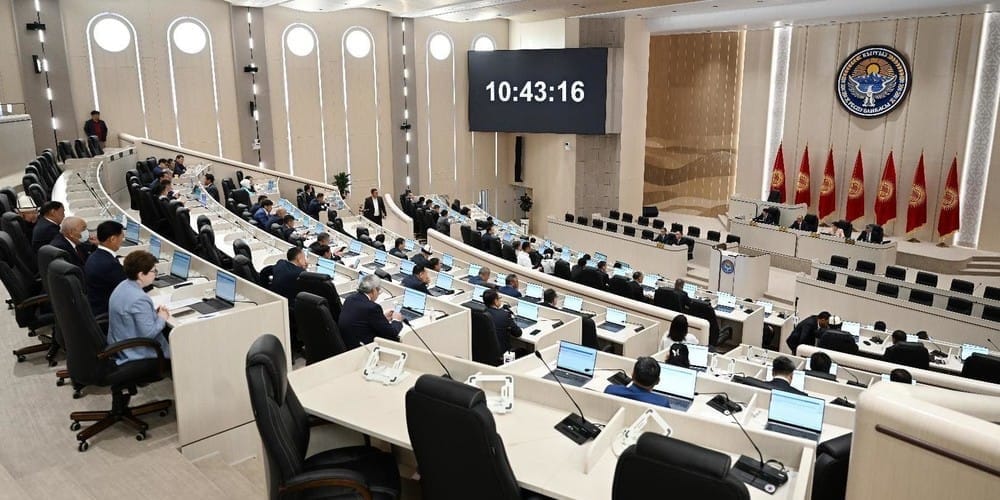
Жогорку Кенеш 1 октября принял в первом чтении законопроект «О внутреннем аудите». Документ должен обновить правила внутреннего финансового контроля в государственном секторе, а также государственных и муниципальных предприятиях и учреждениях.
Инициатором законопроекта выступил председатель кабмина.
Как сообщил заместитель министра финансов Умутжан Аманбаев, внутренний аудит должен обеспечивать независимую и объективную оценку системы внутреннего контроля и способствовать более эффективному управлению государственными ресурсами.
Депутаты подняли вопрос дублирования со Счетной палатой
Во время обсуждения Жаныбек Аматов и Кубанычбек Самаков обратили внимание на возможное пересечение функций Службы внутреннего аудита Минфина и Счетной палаты.
Умбеталы Кыдыралиев отметил, что задачи двух органов различаются. По его словам, внутренний аудит должен помогать предупреждать и устранять финансовые нарушения непосредственно в процессе управления государственными ресурсами, тогда как Счетная палата осуществляет внешний аудит и выявляет в том числе уже допущенные нарушения.
Алтынбек Кудайбердиев также предложил четко разграничить полномочия двух структур, чтобы исключить дублирование контрольных функций.
Депутаты интересовались численностью внутренних аудиторов, порядком проведения электронного аудита и обеспечением сохранности государственной, налоговой, коммерческой и банковской тайны.
Эльвира Сурабалдиева отдельно подняла вопросы независимости внутренних аудиторов и функционирования электронной системы аудита.
Махабат Мавлянова обратила внимание на необходимость снижения коррупционных рисков в деятельности Службы внутреннего аудита, а Медина Кайрылбекова запросила данные о количестве проведенных проверок и сумме возмещенного по их итогам ущерба.
Напомним, профильный комитет Жогорку Кенеша еще в мае одобрил данный законопроект в первом чтении. Тогда депутаты также поднимали вопросы цифровизации аудита, независимости специалистов и разграничения полномочий с другими контрольными органами.
Жогорку Кенеш во втором чтении одобрил изменения правил приватизации госимущества
Депутаты во втором чтении поддержали изменения правил приватизации. Законопроект исключает три из восьми действующих способов отчуждения госимущества.
 Азиза Капар кызы
В КР предлагают усилить ответственность аудиторов за ложные заключения
За заведомо ложное аудиторское заключение предлагают штраф или лишение свободы, а за давление на аудитора — отдельную уголовную ответственность.
 Азиза Капар кызы
Минэнерго предлагает обязать ряд предприятий проходить энергоаудит раз в пять лет
Обязательный аудит предлагается ввести для госучреждений, предприятий ТЭК и крупных потребителей энергии. По итогам организации будут получать энергопаспорт и план энергосбережения.
 Азиза Капар кызы