

Кредит и семейный бюджет: как рассчитать платежи и долговую нагрузку

Кредит позволяет получить нужную сумму сразу, но на несколько месяцев или лет уменьшает бюджет семьи. Поэтому при оценке займа важно учитывать не только размер ежемесячного платежа, но и расходы на жилье, питание, транспорт, образование детей и непредвиденные ситуации.
Потребительские кредиты занимают безоговорочное первое место по объемам выдачи, по данным Нацстаткома. На эти цели банки предоставили гражданам 135.9 млрд сомов, а кредитные организации — 38.5 млрд сомов. Совокупный остаток задолженности населения по потребительским займам к концу июня превысил 246.1 млрд сомов.
Разбираемся, как рассчитать долговую нагрузку и понять, сколько денег останется после получения кредита.
Сколько стоят заемные деньги
По данным Национального банка КР, средневзвешенная процентная ставка по потребительским кредитам коммерческих банков в сентябре 2026 года составила 18.49% годовых. В микрофинансовых организациях ставка по потребительским кредитам во втором квартале 2026 года достигла 29.64%.
Показатели отражают средние значения по рынку, а не гарантированные условия для каждого заемщика. Фактическая ставка зависит от кредитора, суммы, срока, обеспечения и оценки платежеспособности клиента.
Разница в несколько процентных пунктов может существенно повлиять на итоговую переплату, особенно если кредит оформляют на длительный срок.
Сколько придется платить за кредит
Рассмотрим условный пример. Семья берет в банке 300 тысяч сомов на три года под 18.49% годовых. Возьмем для примера среднюю ставку по банкам. Если использовать аннуитетную схему погашения, при которой ежемесячный платеж остается примерно одинаковым, расчет будет следующим:
- сумма кредита — 300 тысяч сомов;
- срок — 36 месяцев;
- условная годовая ставка — 18.49%;
- ежемесячный платеж — около 10 тысяч 920 сомов;
- общая сумма выплат за три года — около 393 тысяч 106 сомов;
- переплата по процентам — около 93 тысяч 106 сомов.
Это расчетный пример без учета возможных дополнительных расходов, страхования и комиссий. Реальный график платежей и итоговая стоимость займа будут зависеть от условий договора.
Таким образом, семья, получившая 300 тысяч сомов, должна будет вернуть примерно на 93 тысячи сомов больше первоначальной суммы. При этом ежемесячный платеж станет обязательной статьей расходов на протяжении трех лет.
Как кредит меняет семейный бюджет
Предположим, совокупный ежемесячный доход семьи после уплаты налогов составляет 80 тысяч сомов. До оформления кредита на повседневные и обязательные нужды уходит 61 тысяча сомов. Оставшиеся 19 тысяч семья может направлять на накопления, крупные покупки или непредвиденные расходы.
После оформления займа с платежом около 10 тысяч 920 сомов свободный остаток сократится примерно до 8 тысяч 80 сомов.
В таком случае распределение средств будет выглядеть следующим образом:
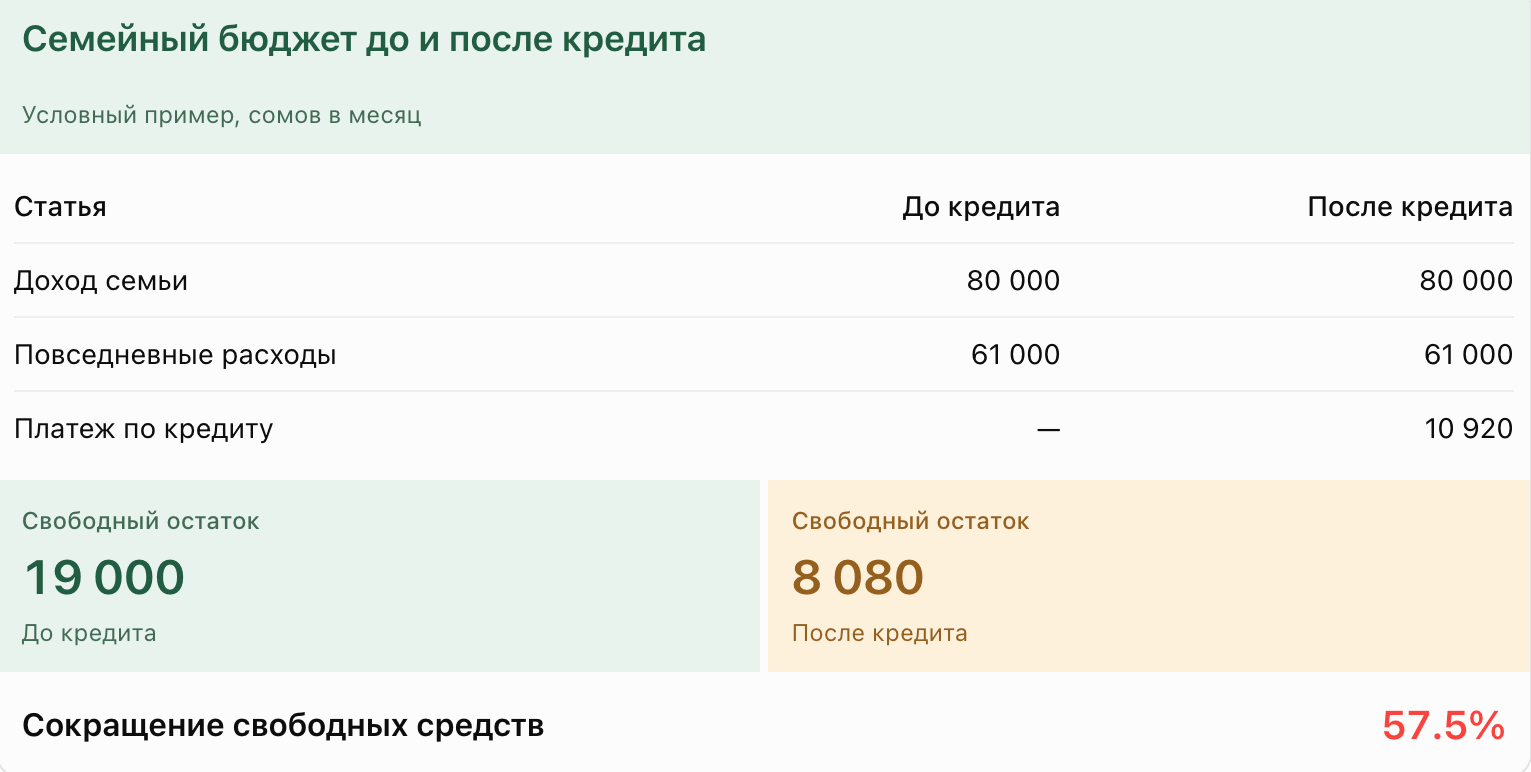
Все суммы в примере условные. Они показывают, как даже один кредит может сократить финансовый резерв семьи более чем наполовину.
Если одновременно возникают дополнительные расходы — например, на лечение, ремонт автомобиля, школьные нужды или повышение коммунальных платежей, — свободных средств может оказаться недостаточно.
В результате семье придется сокращать привычные расходы или обращаться за новым займом. Второй вариант может увеличить долговую нагрузку. Один из способов получить дополнительные средства — микрокредиты.
За 2025 год, по данным Нацстаткома, жители республики получили микрокредиты на 86 млрд сомов — это на 31.9% (или на 20.8 млрд) больше, чем годом ранее (в 2024 году — 65.2 млрд, в 2023-м — 50.8 млрд).
Число получателей выросло в 1.5 раза и составило 1 685.6 тысячи человек (в 2024 году — 1 114.9 тысячи, в 2023-м — 739.6 тысячи).
По срокам погашения в 2025 году лидировали займы от 1 года до 3 лет. И главным драйвером остается потребительский сектор: потребительские кредиты составляют 61.8%.
Из общего числа клиентов микрокредитных организаций в 2025 году больше половины — 894.6 тысячи человек — составили женщины (в 2024 году — 626.3 тысячи, в 2023-м — 426.8 тысячи).
По данным Economist.kg, средневзвешенная процентная ставка по потребительским кредитам микрофинансовых организаций во втором квартале 2026 года составляла 29.64% годовых.
Для сравнения, в коммерческих банках средневзвешенная ставка по потребительским кредитам в августе 2026 года составляла 19.13% годовых. Показатели относятся к разным отчетным периодам, но дают общее представление. Почему же кыргызстанцы берут микрокредиты? Ответ очень лаконичен: их проще получить.
Что такое показатель долговой нагрузки
Для оценки способности заемщика выплачивать кредит используется показатель долговой нагрузки. Он показывает, какую часть среднемесячного дохода занимают платежи по всем долговым обязательствам.
Расчет выглядит так
Общая сумма ежемесячных платежей по кредитам делится на среднемесячный доход и умножается на 100%.
Общая сумма ежемесячных платежей по кредитам делится на среднемесячный доход и умножается на 100%.
Например, если доход заемщика составляет 80 тысяч сомов, а ежемесячные платежи по всем кредитам после оформления нового займа достигнут 18 тысяч сомов, показатель долговой нагрузки составит 22.5%.
При этом важно учитывать не только новый кредит, но и уже действующие обязательства. В расчет могут входить платежи по нескольким займам, даже если каждый из них по отдельности кажется небольшим.
Закон КР «О потребительском кредите» обязывает кредиторов рассчитывать индивидуальный показатель долговой нагрузки при рассмотрении заявки. Если он превышает 60%, кредитор должен письменно предупредить заемщика о рисках неисполнения обязательств. Выдача кредита в таком случае допускается только при наличии письменного согласия клиента, подтверждающего, что он ознакомлен с рисками, и соблюдении дополнительных требований Нацбанка.
Однако установленный законом порог не следует воспринимать как рекомендацию занимать до 60% дохода. Даже меньшая нагрузка может оказаться тяжелой для семьи, если значительная часть денег уходит на обязательные повседневные расходы.
Почему важно считать не только проценты
При выборе кредита необходимо сравнивать не только номинальные процентные ставки, но и полную стоимость займа. Она включает проценты, предусмотренные договором обязательные комиссии, связанные расходы на страхование и другие платежи, если они применяются.
Закон «О потребительском кредите» обязывает кредитора до заключения договора раскрыть полную стоимость кредита и годовую эффективную процентную ставку. Кроме того, заемщику должны бесплатно предоставить стандартизированный информационный лист с суммой займа, сроком, размером и периодичностью платежей, а также другими существенными условиями.
Это позволяет сравнить предложения разных банков и микрофинансовых организаций не только по рекламируемой ставке, но и по общей сумме, которую придется вернуть.
Как оценить свои возможности до оформления займа
Перед подписанием договора семье стоит составить собственный бюджет и проверить несколько показателей:
- Реальный доход. Учитывать следует регулярные поступления после налогов и обязательных удержаний. Нестабильные подработки и разовые выплаты лучше не считать гарантированным источником погашения.
- Постоянные расходы. Необходимо заранее учесть питание, жилье, коммунальные услуги, транспорт, образование, лечение и другие регулярные платежи.
- Действующие долги. Следует сложить все ежемесячные платежи по кредитам и рассрочкам, а не оценивать только новый заем.
- Финансовый резерв. В бюджете желательно оставить средства на непредвиденные расходы и возможное снижение доходов.
- Полную стоимость кредита. Перед подписанием договора нужно проверить итоговую сумму выплат, эффективную ставку и график погашения.
Отдельное внимание стоит уделить ситуации, когда кредит выплачивается за счет дохода только одного члена семьи. Если он потеряет работу или временно не сможет зарабатывать, обязательства перед кредитором сохранятся.
Когда кредит становится чрезмерной нагрузкой
Проблема возникает не только тогда, когда заемщик перестает вносить платежи. Финансовая нагрузка может стать чрезмерной и раньше — когда после обязательных выплат семье приходится отказываться от необходимых покупок, откладывать лечение или постоянно использовать новые займы для покрытия текущих расходов.
Поэтому оценивать кредит нужно не только по тому, одобрит ли его банк или микрофинансовая организация. Главный вопрос — сможет ли семья регулярно вносить платежи, сохраняя деньги на основные потребности и непредвиденные ситуации.
Кредит сам по себе не обязательно ухудшает финансовое положение. Его влияние зависит от цели займа, стоимости заемных средств, стабильности доходов и того, насколько тщательно семья рассчитала будущие расходы.


